2016年会计从业《会计基础》重点整理分析,秒懂!
2016年会计从业资格考试虽已成为历史,但其《会计基础》科目所涵盖的核心知识点,依然是财会入门的基石。本文旨在对2016年《会计基础》的重点内容进行系统整理与深度分析,帮助读者快速理清脉络,达到“秒懂”的效果。无论你是温故知新,还是零基础入门,这份整理分析服务都能为你提供清晰的学习路径。
一、总体框架与分值分布
《会计基础》教材共十章,可归纳为四大模块:会计基本理论(第1-2章)、会计要素的核算(第3-6章)、会计凭证与账簿(第7-8章)、财务报告与账务处理程序(第9-10章)。从历年考试来看,第2章(会计要素与会计等式)、第3章(会计科目与账户)、第4章(复式记账)、第5章(主要经济业务核算)和第9章(财务报告)是绝对重点,分值占比约60%以上。第1章、第6-8章、第10章多为客观题考点,分值相对分散,但不可忽视。
二、核心考点深度解析
1. 会计基本假设与会计基础
- 会计基本假设:会计主体、持续经营、会计分期、货币计量。重点理解会计主体与法律主体的区别,以及持续经营与会计分期的关系。
- 会计基础:权责发生制与收付实现制的区分。考试中常以选择题形式出现,判断某项业务应归属的期间。例如:预付明年保险费,权责发生制下不计入本年费用;收付实现制下则计入支付当期。
2. 会计要素与会计等式
- 六大会计要素:资产、负债、所有者权益、收入、费用、利润。重点掌握资产与负债的确认条件,以及所有者权益的来源(实收资本、资本公积、盈余公积、未分配利润)。
- 会计等式:资产=负债+所有者权益(静态等式);收入-费用=利润(动态等式)。扩展等式:资产=负债+所有者权益+(收入-费用)。考试中常考经济业务发生后等式是否恒等,以及各要素的增减变动。
3. 会计科目与账户
- 会计科目分类:按经济内容分为资产类、负债类、共同类、所有者权益类、成本类、损益类。需重点记忆常用科目归属,如“累计折旧”属资产类(备抵科目),“预收账款”属负债类,“制造费用”属成本类。
- 账户结构:T型账户的左右方登记规则。资产、成本、费用类账户借方记增加,贷方记减少,余额一般在借方;负债、所有者权益、收入类账户贷方记增加,借方记减少,余额一般在贷方。
4. 复式记账与借贷记账法
- 借贷记账法规则:有借必有贷,借贷必相等。
- 试算平衡:发生额试算平衡(全部账户借方发生额合计=贷方发生额合计)和余额试算平衡(全部账户借方余额合计=贷方余额合计)。注意:试算平衡不能发现所有错误,如漏记、重记、借贷方向颠倒等。
- 会计分录编制:重点掌握简单分录和复合分录的编制步骤,尤其是涉及多个账户的复合分录。
5. 主要经济业务核算(重中之重)
- 资金筹集:实收资本(或股本)的核算,短期借款和长期借款的取得、计息及还本付息。
- 采购过程:原材料按实际成本核算(增值税进项税额的分离),包括采购成本构成(买价、运杂费、运输途中的合理损耗等)。
- 生产过程:材料费用的归集与分配(按定额消耗量比例分配)、职工薪酬的核算、制造费用的归集与分配(按生产工时等标准)、完工产品与在产品成本的划分(约当产量法)。
- 销售过程:主营业务收入的确认与计量(增值税销项税额),主营业务成本的计算与结转,销售费用的核算,营业税金及附加(2016年营改增过渡期,仍涉及营业税,但现已改为增值税,历史知识点需注意区别)。
- 财务成果:利润的构成(营业利润、利润总额、净利润),所得税费用的计算(应纳税所得额×税率),利润分配的核算(提取盈余公积、向投资者分配利润)。
- 账户对应关系:重点关注“原材料”“生产成本”“制造费用”“库存商品”“主营业务收入”“主营业务成本”“本年利润”等账户的对应关系。
6. 会计凭证与会计账簿
- 原始凭证:种类(自制、外来),填制要求(真实、完整、手续完备),审核内容(真实性、合法性、合理性、完整性、正确性、及时性)。
- 记账凭证:收款凭证、付款凭证、转账凭证的适用范围(尤其是现金和银行存款之间的划转只编制付款凭证,避免重复记账)。
- 会计账簿:账簿分类(序时账、分类账、备查账),对账(账证核对、账账核对、账实核对),错账更正法(划线更正法、红字更正法、补充登记法)的适用条件和具体操作。
7. 账务处理程序
- 重点掌握记账凭证账务处理程序、汇总记账凭证账务处理程序和科目汇总表账务处理程序的优缺点及适用范围。科目汇总表账务处理程序是考试高频点,需理解其编制步骤和试算平衡的作用。
8. 财产清查
- 种类:全面清查与局部清查,定期清查与不定期清查。
- 盘存制度:实地盘存制与永续盘存制的区别。
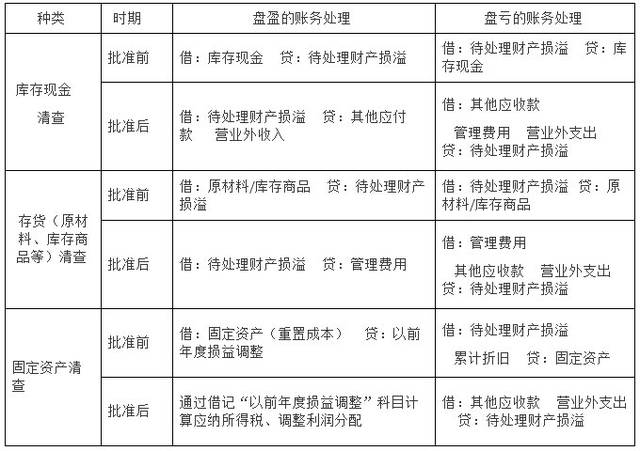
- 清查结果处理:现金盘盈盘亏、存货盘盈盘亏、固定资产盘盈盘亏的账务处理(通过“待处理财产损溢”科目核算)。
9. 财务报告
- 资产负债表:结构(账户式),编制方法(根据总账科目余额直接填列、根据明细科目余额计算填列、根据总账科目和明细科目余额分析计算填列等)。重点掌握“应收账款”“预收款项”“存货”“固定资产”等项目的填列。
- 利润表:结构(多步式),编制步骤(营业利润、利润总额、净利润的计算)。
- 现金流量表:仅需了解基本概念和分类(经营、投资、筹资活动)。
三、备考策略与秒懂技巧
- 抓大放小:将近60%的精力投入第2-5章和第9章,确保会计分录和财务报告编制熟练。
- 对比记忆:制作表格对比易混知识点,如权责发生制与收付实现制、原始凭证与记账凭证、各种账务处理程序。
- 公式化思维:将试算平衡、利润计算、成本分配等公式化,多做题套用。
- 理解而非死记:借贷记账法的逻辑要理解,通过T型账户推导余额方向,避免机械背诵。
- 真题演练:以2016年真题为蓝本,分析出题思路,尤其注意当年营改增等政策热点。
四、
2016年《会计基础》虽为旧考,但基础不牢,地动山摇。通过以上重点整理与分析,相信你已对知识框架和核心考点有了通透的理解。“秒懂”的关键在于抓住会计等式和借贷记账法这两条主线,牵一发而动全身。无论是备战后续考试还是实务工作,这份整理分析都能助你快速建立会计思维,奠定扎实基础。
如若转载,请注明出处:http://www.tzyinxiang.com/product/2.html
更新时间:2026-11-03 20:55:32